 למה להשקיע ביוון
 למה להשקיע באתונה
 שאלות תשובות
 מחירי דירות באתונה: סקירה 2026
 משכנתא ביוון 2026: מדריך מקיף לקבלת מימון נדל"ן ביוון
 גולדן ויזה יוון: המדריך המלא לקבלת ויזת זהב ביוון



משקיע ישראלי שקונה דירה באתונה בודק כמעט הכל: מחיר למ"ר, תשואה, מיסוי, שכונה ובניין. השאלה היחידה שכמעט אף אחד לא שואל בשלב הזה היא מי משלם כשצינור מתפוצץ בקומה השלישית בשתיים בלילה, השוכר מתקשר בפאניקה, ואתם נמצאים במרחק שעתיים וחצי טיסה משם. התשובה תלויה בשלושה דברים: מה כתוב בפוליסה, מה כתוב בחוזה השכירות, ומי מוסמך לפעול בשמכם ביוון. אם אחד מהשלושה חסר, ההוצאה נופלת עליכם במלואה.
הפער הזה גדול במיוחד ביוון, כי ביטוח דירה אינו חובה בחוק ורק כחמישית מהדירות במדינה מבוטחות בכלל. במילים אחרות, ברירת המחדל בשוק היא חוסר הגנה, והמשקיע הזר הוא זה שסופג את התוצאה. בביתא נדל"ן אנחנו מטפלים בשכבת ההגנה הזו כחלק מהעסקה ולא כתוספת שנזכרים בה אחרי המסירה, ולכן ריכזנו כאן את עשר השאלות שחוזרות אצל כל משקיע, עם נתונים רשמיים מעודכנים ל-2026.
נקודות מפתח
- ביטוח דירה ביוון אינו חובה בחוק, למעט נכס המשועבד למשכנתא
- 20.5% בלבד מהדירות ביוון היו מבוטחות ב-2025, לעומת 18.9% ב-2024
- 1.36 מיליון פוליסות ביטוח דירה היו בתוקף בסוף 2025, עלייה של 8.7% בשנה
- 58.4% מהדירות המבוטחות ביוון קשורות למשכנתא ולא לבחירה עצמאית של הבעלים
- הנחה של עד 20% במס ה-ENFIA לדירה שבוטחה מפני רעידת אדמה, שריפה והצפה
- הכיסוי חייב לכלול את מלוא ערך השחזור, שנקבע ל-900 יורו למ"ר לשנת 2026
- אתונה נמצאת באזור הסיכון הסייסמי הנמוך מבין שלושת האזורים ביוון, עם תאוצת קרקע של 0.16g
- בניינים משנת 1996 ואילך נבנו לפי רמת התכן הסייסמי הגבוהה ביותר ביוון
- חובה להודיע למבטח על נזק בתוך שמונה ימים, לפי חוק 2496/1997
- באטיקה נרשמו ב-2025 כ-76 גניבות ופריצות לכל 10,000 תושבים, לעומת 46 ברמה הארצית
- רק 65% מהפוליסות שמכסות מבנה ביוון כוללות גם רעידת אדמה וגם אירועי מזג אוויר
האם יוון מועדת לרעידות אדמה ומה זה אומר למשקיע ישראלי?
כן. יוון היא המדינה הפעילה ביותר מבחינה סייסמית באירופה, אבל אתונה יושבת באזור הסיכון הנמוך מבין שלושת אזורי הסיכון היווניים. המסקנה המעשית אינה להימנע מהשקעה, אלא לבטח נכון ולבדוק את שנת הבנייה.
יוון רושמת בממוצע כ-25,000 אירועים סייסמיים בשנה, כאשר הרוב המכריע שלהם אינו מורגש כלל. מפת הסיכון הסייסמי היוונית מחלקת את המדינה לשלושה אזורים לפי תאוצת קרקע ייחוס: 0.16g, 0.24g ו-0.36g. אתונה נמצאת באזור הנמוך ביותר מבין השלושה, בעוד שאזורים כמו קפלוניה והאיים היוניים נמצאים באזור הגבוה ביותר. זהו נתון שכדאי להכיר לפני שמשווים בין השקעה באתונה לבין השקעה באי יווני.
האירוע המשמעותי האחרון באתונה עצמה היה רעידת האדמה של ספטמבר 1999 בעוצמה 6.0, שגרמה ל-143 הרוגים, לנזק כלכלי שהוערך בין שלושה לארבעה מיליארד דולר ולעשרות אלפי מפונים. מאז חלפו למעלה מעשרים וחמש שנים, ובמהלכן התקן היווני התעדכן שוב, אבל האירוע נשאר נקודת הייחוס שמסבירה למה בדיקת שנת הבנייה חשובה כל כך.
האירוע הבולט בשנים האחרונות התרחש דווקא בסנטוריני ולא באתונה. בין 26 בינואר ל-30 ביוני 2025 נרשמו למעלה מ-21,000 רעידות אדמה באזור סנטוריני ואמורגוס, מתוכן 19,523 ברבעון הראשון של השנה בלבד, ובאחד עשר ימים בפברואר נרשמו 216 רעידות בעוצמה 4 ומעלה. שנה לאחר מכן, הוועדות המדעיות הקבועות ביוון סיכמו שמדובר היה בנחיל רעידות טקטוני עם מרכיב מגמטי, וששאין אינדיקציה להתפרצות קרובה. עבור משקיע באתונה, המשמעות המעשית של האירוע היא בעיקר תזכורת לתמחור הסיכון ולא איום ישיר.
טיפ מהשטח של ביתא נדל"ן: שתי בדיקות שלוקחות חמש דקות ולא עולות דבר: באיזה אזור סיכון סייסמי נמצא הנכס, ובאיזו שנה נבנה הבניין. שתי התשובות האלה קובעות גם את פרמיית הביטוח וגם את רמת הביטחון האמיתית, והן זמינות עוד לפני שנכנסים לדירה.
אילו סוגי ביטוח נדרשים לדירה להשקעה באתונה?
שלוש שכבות: ביטוח מבנה עם כיסוי לרעידת אדמה, שריפה, הצפה ונזקי מים, ביטוח תכולה אם הדירה מרוהטת, וביטוח אחריות כלפי צד שלישי. השכבה השלישית היא הזולה ביותר והקריטית ביותר בבית משותף.
ביוון אין חובה חוקית לבטח דירה, למעט מקרה אחד: נכס שמשועבד למשכנתא, שבו הבנק דורש ביטוח לכל אורך תקופת ההלוואה, בדרך כלל עם כיסוי לשריפה ולרעידת אדמה. מחוץ למקרה הזה, ההחלטה נתונה לבעלים, וזה בדיוק מה שמסביר את שיעור הביטוח הנמוך בשוק היווני.
בבית משותף באתונה, הסיכון שהכי מפתיע משקיעים ישראלים אינו נזק לדירה שלהם אלא נזק שהדירה שלהם גורמת לשכנים. דליפה מצנרת בדירה בקומה רביעית יכולה להרוס תקרה, ריצוף וריהוט בשתי דירות מתחת, והחשיפה הזו נופלת על בעל הדירה שממנה יצאה הדליפה. כיסוי אחריות כלפי צד שלישי מטפל בדיוק בתרחיש הזה, והוא בדרך כלל הרכיב הזול ביותר בפוליסה.
שכבות הביטוח לדירה להשקעה באתונה
| סוג כיסוי | מה הוא מכסה | מעמד למשקיע |
|---|---|---|
| ביטוח מבנה | קירות, רצפות, מערכות קבועות ונזק מבני מאש, הצפה, נזקי מים ורעידת אדמה | בסיס הכרחי; חובה כשיש משכנתא |
| רעידת אדמה | נזק מבני ותוכן כתוצאה מאירוע סייסמי, בדרך כלל עם השתתפות עצמית באחוזים | לרוב תוספת בתשלום ולא ברירת מחדל |
| ביטוח תכולה | ריהוט, מוצרי חשמל ומטבח, כל מה שאינו חלק מהמבנה | רלוונטי בעיקר לדירות מרוהטות |
| אחריות כלפי צד שלישי | נזק שנגרם לשכנים או לרכוש משותף מהדירה שלכם | הרכיב הזול והחשוב ביותר בבית משותף |
| אובדן הכנסות משכר דירה | פיצוי על תקופה שבה הדירה אינה ראויה למגורים לאחר אירוע מבוטח | תוספת רלוונטית לנכס שכל תפקידו הוא תזרים |
| פריצה וגניבה | גניבת תכולה ונזק שנגרם בפריצה | בדקו את סעיף אי-האכלוס בדירה שעומדת ריקה |
מקורות: חוק 2496/1997 על חוזה הביטוח; נוהג השוק ביוון כפי שהוא עולה מפוליסות סטנדרטיות של חברות ביטוח יווניות.
טיפ מהשטח של ביתא נדל"ן: בבניין ישן באתונה אנחנו מבקשים תמיד לוודא שכיסוי נזקי המים כולל גם נזק שנגרם לשכנים וגם את עלות איתור הנזק, כלומר פתיחת קיר או ריצוף כדי להגיע לצינור. הרבה פוליסות זולות מכסות את התיקון אבל לא את החפירה שמובילה אליו, וזה בדיוק החלק היקר.
כמה עולה ביטוח מבנה לדירה באתונה לשנה?
בטווח המקובל בשוק, פוליסה שנתית לדירה סטנדרטית באתונה עם כיסוי לשריפה, הצפה, נזקי מים ורעידת אדמה נעה בין כ-150 ל-400 יורו לשנה. הנחת ה-ENFIA יכולה לקזז חלק ניכר מהעלות הזו.
הפרמיה נקבעת לפי כמה משתנים: שטח הדירה, ערך הביטוח שנרשם בפוליסה, שנת הבנייה, האזור, האם נכללת תכולה, והאם נכללת רעידת אדמה. בדוגמה שמפרסמת חברת ביטוח יוונית גדולה, דירה בת 100 מ"ר באתונה שנבנתה ב-2008 מבוטחת בהון של 120,000 יורו למבנה ו-30,000 יורו לתכולה, כאשר כיסוי רעידת אדמה מופיע כתוספת אופציונלית ולא כברירת מחדל.
הצד השני של המשוואה הוא ההנחה במס. מאז 2025, דירה של אדם פרטי שמבוטחת מפני רעידת אדמה, שריפה והצפה מזכה בהנחה של עד 20% ב-ENFIA. בדוגמה שהופיעה בעיתונות היוונית, בעל דירה עם ENFIA שנתי של 500 יורו שמבטח את הדירה לשנה שלמה משלם 440 יורו במקום 500, כלומר חוסך 100 יורו בשנה. אצל חלק מהמשקיעים ההנחה הזו מכסה חלק משמעותי מהפרמיה, ובנכסים מסוימים כמעט את כולה.
מה מזיז את הפרמיה בפוליסת דירה באתונה
| גורם | ההשפעה על הפרמיה | מה כדאי לבדוק |
|---|---|---|
| ערך הביטוח שנרשם | המשתנה הדומיננטי; הפרמיה נגזרת ממנו ישירות | לבטח לפי עלות שחזור ולא לפי מחיר הרכישה |
| כיסוי רעידת אדמה | מייקר את הפוליסה אך הכרחי להנחת ה-ENFIA | מה שיעור ההשתתפות העצמית ומה המינימום שלה |
| שנת בנייה של הבניין | בניין ישן יותר מתומחר לרוב גבוה יותר | לוודא שהשנה נרשמה נכון בפוליסה |
| תכולה | מוסיפה לפרמיה בהתאם להון המבוטח | רלוונטי רק אם הריהוט שייך לכם |
| השתתפות עצמית | השתתפות גבוהה יותר מוזילה את הפרמיה | לא להוזיל עד לנקודה שבה תביעה קטנה כבר לא משתלמת |
| הנחת ENFIA | מקזזת חלק מהעלות השנתית בפועל | לוודא שהפוליסה עומדת בכל שלושת התנאים |
מקורות: נתוני שוק ביטוח הדירות ביוון; דוגמת תמחור שמפרסמת חברת ביטוח יוונית; חוק 4223/2013 והחלטה א.1014/2024 בעניין הנחת ה-ENFIA. טווחי המחיר הם טווחי שוק ולא נתון רשמי.
טיפ מהשטח של ביתא נדל"ן: קבלו שלוש הצעות מחיר ובקשו במפורש שכל אחת תפרט את אחוז ההשתתפות העצמית ברעידת אדמה ואת המינימום בשקלול. זה הסעיף שבו ההצעות נבדלות הכי הרבה זו מזו, והוא כמעט אף פעם לא מופיע בעמוד הראשון של ההצעה.
האם ביטוח רעידת אדמה כלול בפוליסה סטנדרטית ביוון?
לא תמיד. ביוון כיסוי רעידת אדמה הוא לרוב תוספת שצריך לבקש ולשלם עליה, ולא רכיב שנכלל אוטומטית. אחת מכל שמונה דירות מבוטחות במדינה אינה מכוסה כלל מפני רעידת אדמה.
לפי סקר של איגוד חברות הביטוח היווני שבחן את החוזים שהיו בתוקף ב-31 במרץ 2025, מתוך הפוליסות שכוללות כיסוי למבנה, 660,160 מכסות גם אירועי מזג אוויר וגם רעידת אדמה, כלומר 65%; 189,532 מכסות רעידת אדמה בלבד, כלומר 18.6%; ו-124,789 מכסות אירועי מזג אוויר בלבד, כלומר 12.3%. המשמעות היא שכ-12% מהדירות המבוטחות במדינה שילמו פרמיה שנתית אבל אינן מכוסות בתרחיש שכולם מפחדים ממנו.
אילו סיכונים מכוסים בפוליסות הדירה ביוון, מרץ 2025
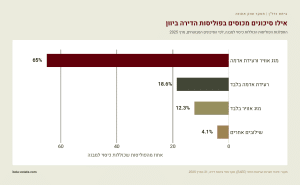
מקור: איגוד חברות הביטוח היווני (EAEE), סקר חוזי ביטוח דירה, 31 במרץ 2025.
שני דגשים נוספים. הראשון הוא שכיסוי רעידת אדמה כמעט תמיד מגיע עם השתתפות עצמית שמחושבת כאחוז מההון המבוטח, כך שנזק קל לא בהכרח יזכה בפיצוי. השני הוא שההנחה במס ENFIA מותנית בכיסוי מצטבר של שלושת הסיכונים יחד, רעידת אדמה, שריפה והצפה. פוליסה שמכסה שניים מתוך שלושה אינה מזכה בהנחה כלל, גם אם היא יקרה.
טיפ מהשטח של ביתא נדל"ן: כשאתם משווים הצעות, אל תסתפקו בשאלה "האם רעידת אדמה כלולה". שאלו שלוש שאלות: האם היא כלולה, מה אחוז ההשתתפות העצמית, והאם הפוליסה עומדת בשלושת הסיכונים שנדרשים להנחת ה-ENFIA. פוליסה שנופלת באחת מהשלוש היא לא פוליסה זולה, היא פוליסה חלקית.
האם בניינים ישנים באתונה עומדים בתקן רעידות אדמה?
זה תלוי לחלוטין בשנת הבנייה. ביוון יש ארבעה דורות של תכן סייסמי, והמעבר בין דור לדור משמעותי הרבה יותר מהמראה החיצוני של הבניין.
התקן הסייסמי היווני הראשון נכנס לתוקף ב-1959, בעקבות רעידות האדמה ההרסניות של 1953 באיים היוניים. הוא הושלם ב-1985, דור חדש של תקנים נכנס לתוקף ב-1995, התקן עודכן בשנת 2000 ובשנת 2003 בגרסה שנקראת EAK, ומ-2012 חלות ביוון הוראות יורוקוד 8 לצד התקן המקומי. בספרות ההנדסית מקובל לסווג את מלאי הבניינים לפי ארבע רמות: בנייה ללא תקן לפני 1959, רמת תכן נמוכה בין 1960 ל-1984, רמה בינונית בין 1985 ל-1995, ורמה גבוהה מ-1996 ואילך.
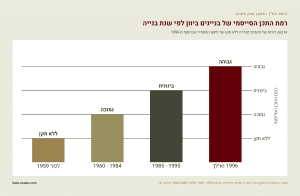
מקור: היסטוריית התקן היווני לבנייה עמידה לרעידות אדמה (1959, 1985, 1995, EAK 2000) ויורוקוד 8.
החיבור לנתון שכבר הצגנו במאמרים קודמים הוא חד: כ-75% מהדירות במרכז אתונה נבנו לפני 1981, כלומר מרביתן שייכות לרמת התכן הנמוכה או לתקופה שקדמה לתקן המשמעותי. זה לא אומר שהן מסוכנות. חלק גדול מהבניינים האלה עמד היטב באירוע 1999, ובניין מתוחזק מבטון מזוין עם מבנה סימטרי מתפקד לרוב טוב מהצפוי. זה כן אומר שצריך בדיקה פרטנית ולא הנחה גורפת.
שלוש נקודות תורפה קלאסיות בבנייני אתונה: קומת עמודים מפולשת, כלומר חניה פתוחה בקומת הקרקע שיוצרת קומה רכה; חנויות בקומת הקרקע שבהן הוסרו קירות פנימיים כדי לפתוח חלל מסחרי; ותוספות קומות שנבנו מאוחר יותר מעל מבנה שתוכנן לפחות קומות. כל אחת מהשלוש היא שאלה למהנדס ולא לסוכן הנדל"ן. ביוון קיים גם קוד ייעודי להתערבויות מבניות בבניינים קיימים, המשמש כשמבצעים חיזוק.
טיפ מהשטח של ביתא נדל"ן: שאלו את המוכר שתי שאלות ספציפיות: האם קומת הקרקע היא קומת עמודים מפולשת, והאם בוצעו שינויים מבניים בחנויות שבקומת הקרקע. אלה שתי נקודות התורפה הנפוצות ביותר בבנייני שנות השישים והשבעים באתונה, והן משפיעות גם על התנהגות הבניין וגם על היכולת למכור אותו בעתיד.
מה עושים כשנגרם נזק לדירה ביוון בזמן שהשוכר גר בה?
קודם כל מפרידים בין שלושה מקורות: נזק מבני ובלאי סביר הם באחריות בעל הדירה, נזק שנגרם באשמת הדייר הוא באחריותו, ונזק לשכנים מטופל דרך כיסוי אחריות כלפי צד שלישי.
החוק היווני מטיל על המשכיר את החובה למסור את הדירה במצב המתאים לשימוש המוסכם ולשמור עליה במצב הזה לאורך תקופת השכירות. במקביל, הדייר חייב להודיע למשכיר על ליקוי בהקדם, והוא אחראי לנזק שנגרם באשמתו, כאשר בלאי סביר משימוש רגיל אינו נחשב לנזק. אם הדירה הופכת ללא ראויה לשימוש, לדייר עשויה לקום זכות להפחתת שכר דירה, ולכן חשוב לטפל בנזק מהר ולא רק נכון.
מי אחראי על איזה נזק בדירה מושכרת ביוון
| סוג הנזק | מי נושא בעלות בדרך כלל | הערה מעשית |
|---|---|---|
| צנרת אנכית, גג, חזית ומערכות הבניין | הבניין, לפי אלפיות הבעלות | מתקבל באסיפת דיירים; לעיתים מלווה בהיטל חד פעמי |
| בלאי סביר בדירה | בעל הדירה | צביעה בין דיירים ואטמים שנשחקו אינם באחריות הדייר |
| נזק שנגרם באשמת הדייר | הדייר | כדאי לתעד את מצב הדירה בכניסה בתמונות מתוארכות |
| דליפה שגרמה נזק לשכנים | בעל הדירה, דרך כיסוי צד שלישי | החשיפה הכספית כאן גבוהה מהנזק בדירה עצמה |
| מכשירי חשמל ומזגנים | בעל הדירה אם הם שלו | לקבוע בחוזה מי אחראי לתחזוקה שוטפת מול תקלה |
| נזק מאירוע מבוטח כמו רעידת אדמה או הצפה | חברת הביטוח, בכפוף לפוליסה | מתחיל את שעון שמונת הימים להודעה למבטח |
מקורות: הוראות הקוד האזרחי היווני בעניין שכירות; חוק 2496/1997 על חוזה הביטוח.
טיפ מהשטח של ביתא נדל"ן: הכניסו לחוזה השכירות סעיף שמחייב את הדייר לדווח על נזק בתוך 48 שעות, וצרפו שם וטלפון של איש מקצוע מקומי שהוא מורשה להזעיק בסכום שנקבע מראש בלי לחכות לאישור שלכם. הסעיף הזה חוסך יותר כסף מכל סעיף אחר בחוזה, כי רוב הנזק בדירה נגרם בשעות שבין התקלה לבין הטיפול בה.
איך מגישים תביעת ביטוח ביוון כשאני נמצא בישראל?
מודיעים למבטח בתוך שמונה ימים, מתעדים הכל בתמונות ובחשבוניות, ומייפים כוח של נציג מקומי שיכול לפתוח דלת לשמאי. השלב הראשון הוא זה שקובע, כי הוא כפוף ללוח זמנים בחוק.
חוק 2496/1997 מטיל על מבקש הביטוח חובה להודיע למבטח על התרחשות האירוע המבוטח בתוך שמונה ימים מהיום שבו נודע לו עליו, וכן למסור את כל המידע והמסמכים הנדרשים. איחור בהודעה אינו מבטל אוטומטית את הכיסוי, אבל הוא מקנה למבטח זכות לדרוש פיצוי על הנזק שנגרם לו מהאיחור, ובפועל הוא יוצר עילה טובה לוויכוח. תביעות בביטוח כללי מתיישנות בתום ארבע שנים, שנספרות מסוף השנה הקלנדרית שבה נוצרה התביעה.
הגשת תביעה ביוון מישראל, שלב אחר שלב
| שלב | מה עושים | לוח זמנים |
|---|---|---|
| תיעוד | תמונות וסרטון של הנזק, כולל מקור הנזק ותאריך | מיד, לפני שמתחילים לתקן |
| הודעה למבטח | פנייה בכתב עם מספר הפוליסה, תיאור האירוע והתמונות | בתוך שמונה ימים מרגע שנודע לכם |
| צמצום הנזק | פעולות דחופות למניעת החמרה, כמו סגירת מים ראשית | מיידי; שמרו קבלות |
| ביקור שמאי | תיאום כניסה לדירה מול הדייר או מול חברת הניהול | בדרך כלל בתוך ימים ספורים |
| מסמכים משלימים | הצעות מחיר לתיקון, חשבוניות, ובגניבה גם דוח משטרה | לפי דרישת המבטח |
| מחלוקת | פנייה לפיקוח על הביטוח הפרטי בבנק יוון או להליך יישוב מחלוקות | לפני נקיטת הליך משפטי |
מקורות: חוק 2496/1997, סעיף 7; הפיקוח על הביטוח הפרטי מתבצע על ידי בנק יוון.
טיפ מהשטח של ביתא נדל"ן: החזיקו תיקייה דיגיטלית אחת עם הפוליסה, מספר ה-AFM שלכם, טופס E9, פרטי חשבון הבנק היווני וייפוי הכוח לנציג המקומי. כשקורה נזק, שמונת הימים עוברים מהר, והזמן מתבזבז כמעט תמיד על חיפוש מסמכים ולא על הטיפול בנזק עצמו.
מה ההבדל בין ביטוח מבנה לביטוח תכולה בדירה להשכרה ביוון?
ביטוח מבנה מכסה את מה שנשאר בדירה גם כשמרימים אותה והופכים אותה, וביטוח תכולה מכסה את מה שנופל. בדירה מושכרת, בעל הדירה מבטח את המבנה ואת הריהוט שבבעלותו, והחפצים האישיים של הדייר הם באחריותו שלו.
שוק הביטוח היווני נשען כמעט כולו על המבנה. מתוך 1.36 מיליון פוליסות דירה שהיו בתוקף בסוף 2025, כ-1.18 מיליון כוללות כיסוי למבנה, לבד או יחד עם תכולה, ואילו פוליסות שמכסות תכולה בלבד ממשיכות לרדת בהתמדה. עבור משקיע שמשכיר דירה, החלוקה הזו הגיונית: המבנה הוא הנכס, והתכולה היא כלי עזר.
טבלה 5: מבנה מול תכולה בדירה להשקעה
| פריט | ביטוח מבנה | ביטוח תכולה |
|---|---|---|
| קירות, רצפות, תקרות וצנרת | כן | לא |
| מטבח קבוע, ארונות מובנים ודלתות | לרוב כן | לא |
| מזגנים ודוד | תלוי בהגדרה בפוליסה | לעיתים נכלל כאן |
| ריהוט ומוצרי חשמל של בעל הדירה | לא | כן |
| חפצים אישיים של הדייר | לא | רק בפוליסה של הדייר עצמו |
| בסיס חישוב הערך | עלות שחזור הבנייה | עלות רכישה מחדש של הפריטים |
מקורות: איגוד חברות הביטוח היווני (EAEE), נתוני פוליסות דירה 2025; נוהג פוליסות סטנדרטי ביוון.
שתי טעויות חוזרות. הראשונה היא ביטוח לפי מחיר הרכישה במקום לפי עלות שחזור. מחיר הרכישה כולל את שווי הקרקע ואת מיקום השכונה, ורעידת אדמה אינה פוגעת בקרקע, כך שביטוח לפי מחיר השוק פשוט מייקר את הפרמיה בלי להוסיף כיסוי. הטעות השנייה היא ההפך: ביטוח חסר, שמפעיל סעיף שמפחית את הפיצוי באופן יחסי גם בתביעה קטנה. לצורך הנחת ה-ENFIA, המדינה קבעה לשנת 2026 ערך שחזור של 900 יורו למ"ר, כך שדירה בת 100 מ"ר צריכה להיות מבוטחת בסכום של 90,000 יורו לפחות.
טיפ מהשטח של ביתא נדל"ן: בדירה מרוהטת להשכרה, בטחו תכולה בסכום שמכסה החלפה מלאה של הריהוט הבסיסי ולא יותר. אין טעם לבטח בסכומים גבוהים דירה שהריהוט בה נבחר להיות פונקציונלי, וההפרש בפרמיה עדיף שיילך לכיסוי אחריות כלפי צד שלישי.
איך מגנים על דירה ריקה ביוון מפני פריצה ונזק?
שני סיכונים שונים לגמרי: פריצה, שמנוהלת בעיקר על ידי מראה של דירה מאוכלסת, ונזק מים שמתגלה מאוחר, שמנוהל על ידי סגירת מים ראשית וביקורים תקופתיים. שניהם עניין של נוכחות ולא של ציוד.
הנתונים העדכניים מצביעים על תמונה מדודה ולא דרמטית. ב-2025 נרשמו ביוון כ-46 גניבות ופריצות לכל 10,000 תושבים, כלומר כחמש לכל 1,000 תושבים, בקצב של כ-133 מקרים ביממה. באטיקה, שבה מרוכזת חלק ניכר מהפעילות העבריינית במדינה, הנתון עמד על כ-76 מקרים לכל 10,000 תושבים ועל כ-80 מקרים ביממה. בשנת 2024 נרשמו באטיקה 34,315 גניבות ופריצות, כ-60% מסך המקרים בארץ, וברמה הארצית נרשמו 15,511 פריצות לבתים, כלומר כ-42 בתים ביממה.
בפועל, הסיכון הגדול יותר לדירה שעומדת ריקה באתונה אינו פריצה אלא נזק מים שמתגלה שבועות אחרי שהתחיל. צינור שדולף בדירה מאוכלסת מתגלה תוך שעות; באותה דירה כשהיא ריקה הוא מתגלה כשהשכן מלמטה מתקשר. הפתרון הפשוט ביותר הוא סגירת ברז ראשי כשהדירה לא מאוכלסת, יחד עם ביקור חודשי מתועד של חברת הניהול.
הגנה על דירה שעומדת ריקה באתונה
| פעולה | מה היא מונעת | עלות ותדירות |
|---|---|---|
| סגירת ברז מים ראשי | נזק מים מתמשך שמתגלה מאוחר | ללא עלות, בכל תקופת אי-אכלוס |
| ביקור חודשי מתועד בתמונות | נזק סמוי, רטיבות, ודירה שנראית נטושה | כלול לרוב בשירותי חברת ניהול |
| איסוף דואר ופרסומות | סימן ברור לדירה ריקה | ללא עלות ממשית |
| דלת ביטחון ותריסים סגורים חלקית | פריצה הזדמנותית | השקעה חד פעמית |
| בדיקת סעיף אי-אכלוס בפוליסה | גילוי מאוחר שהכיסוי הושעה | ללא עלות, לפני חתימה על הפוליסה |
| החלפת מנעול בין דיירים | כניסה של מי שכבר אינו דייר | עלות נמוכה, בכל תחלופה |
מקורות: נתוני המשטרה היוונית לשנים 2024 ו-2025 כפי שפורסמו בעיתונות היוונית; תנאי פוליסה מקובלים ביוון.
טיפ מהשטח של ביתא נדל"ן: הסעיף שהכי מפספסים הוא סעיף אי-האכלוס. ברוב הפוליסות ביוון כיסוי הגניבה מושעה אחרי מספר מסוים של ימים רצופים שבהם הדירה ריקה. שאלו את המבטח מה המספר המדויק, ואם אתם צופים תקופה ארוכה בין דיירים, בקשו אישור בכתב שהכיסוי נשמר.
האם חברת הניהול ביוון אחראית לנזקים שנגרמים בדירה?
לא באופן כללי. חברת ניהול היא שלוח שלכם, לא מבטח. היא אחראית להתרשלות בביצוע התפקיד שהוגדר לה בהסכם, ולא לנזק עצמו.
חשוב להפריד בין שלוש שכבות שמתבלבלות אצל משקיעים ישראלים. השכבה הראשונה היא הפוליסה שלכם על הדירה. השכבה השנייה היא מנהל הבניין, שאחראי על הרכוש המשותף ועל התקציב המשותף, ובחלק מהבניינים קיימת פוליסה משותפת לבניין כולו. השכבה השלישית היא חברת הניהול שאתם שכרתם כדי לנהל את ההשכרה. אם צינור בדירה שלכם דלף, חברת הניהול לא תשלם על הנזק, אבל אם היא קיבלה הודעה מהדייר והתעלמה ממנה שלושה שבועות, ההתרשלות הזו כן יכולה להקים אחריות.
שלוש שכבות האחריות בנכס להשקעה באתונה
| שכבה | על מה היא אחראית | מה לבדוק |
|---|---|---|
| הפוליסה של הדירה | נזק מאירוע מבוטח בדירה ובאחריות כלפי שכנים | היקף כיסוי, השתתפות עצמית, סעיף אי-אכלוס |
| מנהל הבניין והרכוש המשותף | גג, חזיתות, מעלית, צנרת אנכית ותקציב משותף | האם קיימת פוליסה משותפת לבניין ומה היא כוללת |
| חברת הניהול שלכם | ביצוע נאות של המשימות שהוגדרו בהסכם | זמני תגובה, סף הוצאה ללא אישור, ביטוח אחריות מקצועית |
מקורות: הוראות הקוד האזרחי היווני בעניין שליחות ואחריות חוזית; תקנוני בתים משותפים ביוון.
טיפ מהשטח של ביתא נדל"ן: בקשו מחברת הניהול אישור על ביטוח אחריות מקצועית בתוקף לפני החתימה. חברות רציניות מחזיקות פוליסה כזו ומספקות אותה בלי ויכוח, וחברות חובבניות מתחמקות מהשאלה. זו בדיקה של דקה אחת שמסננת חלק גדול מהשוק.
סיכום: איך בונים שכבת הגנה נכונה לנכס ביוון ב-2026
ההגנה על נכס להשקעה באתונה נשענת על ארבעה מספרים שכדאי לזכור. הראשון הוא 20.5%, שיעור הדירות המבוטחות ביוון ב-2025 לעומת 18.9% ב-2024, שמלמד שברירת המחדל בשוק היא עדיין חוסר כיסוי. השני הוא 58.4%, החלק מהדירות המבוטחות שהביטוח שלהן נובע ממשכנתא ולא מבחירה, מה שמסביר למה תרבות הביטוח המקומית לא תעשה את העבודה במקומכם. השלישי הוא 900 יורו למ"ר, ערך השחזור שקבעה המדינה לשנת 2026 לצורך הנחת ה-ENFIA, כלומר 90,000 יורו לדירה בת 100 מ"ר. הרביעי הוא שמונה ימים, החלון החוקי להודיע למבטח על נזק.
במקביל, כדאי לשמור פרופורציה בכל מה שקשור לסיכון הסייסמי. יוון אכן רושמת כ-25,000 אירועים בשנה, אבל אתונה נמצאת באזור הסיכון הנמוך מבין השלושה, עם תאוצת קרקע ייחוס של 0.16g, ובניינים משנת 1996 ואילך תוכננו לפי רמת התכן הגבוהה ביותר במדינה. האירוע הבולט של השנים האחרונות, נחיל הרעידות בסנטוריני עם למעלה מ-21,000 אירועים בין ינואר ליוני 2025, התרחש במרחק מאות קילומטרים מאתונה ולא שינה את מפת הסיכון של הבירה. בניין ישן במרכז אתונה אינו סיכון בהגדרה, אבל הוא כן דורש בדיקה של שנת בנייה, קומת עמודים ושינויים מבניים.
המסקנה המעשית: פוליסה שמכסה במצטבר רעידת אדמה, שריפה והצפה, בסכום שמכסה את מלוא ערך השחזור ולא את מחיר הרכישה, בתוספת כיסוי אחריות כלפי צד שלישי; חוזה שכירות שמגדיר במפורש מי מדווח על מה ובאיזה חלון זמן; חברת ניהול עם ביטוח אחריות מקצועית וזמני תגובה כתובים; ותיקייה אחת עם כל המסמכים כדי ששמונת הימים לא יתבזבזו על חיפושים. ארבעת הרכיבים האלה יחד עולים כמה מאות יורו בשנה, וחלק ניכר מהם חוזר דרך הנחת ה-ENFIA של עד 20%.
בביתא נדל"ן אנחנו מטפלים בשכבת ההגנה הזו כחלק אינטגרלי מהעסקה: בדיקת הבניין ושנת הבנייה לפני הרכישה, התאמת פוליסה שעומדת בתנאי הנחת ה-ENFIA, ניסוח סעיפי אחריות בחוזה השכירות, וליווי שוטף מול חברת הניהול והמבטח. אם אתם בוחנים השקעה באתונה או שכבר מחזיקים נכס ורוצים לוודא שהוא מוגן כמו שצריך, נשמח לעבור על זה יחד.